
Problemă climatică: costul unei polițe de asigurare complete ar putea deveni exorbitant, chiar dacă asigurările devin mai necesare ca niciodată.
PILOȚII Autorității Portuare din Londra sunt taximetriștii estuarului Tamisei. De la baza lor din Gravesend, localizată la 33 km de capitală, ei asistă anual aproximativ 10.000 de nave să navigheze spre terminalele Londrei. De la bordul unor vedete rapide de patrulare, ei folosesc scări de funie pentru a ajunge pe punțile unor nave înalte precum zgârie-norii. Similar șoferilor taxiurilor negre (Black Cab) din Londra, care cunosc cele peste 25.000 de străzi ale orașului pe dinafară, piloții portuari trebuie să memoreze fiecare banc de nisip și fiecare parc eolian de la gurile fluviului.
Ei sunt legături esențiale în lanțurile de aprovizionare pe care se bazează sud-estul Angliei pentru orice, începând cu produsele alimentare și terminând cu combustibilul. Dar când vânturile sunt prea puternice, piloții nu pot aborda navele. Dacă întârzierile se acumulează, terminalele portului se blochează. Furtunile mai puternice care s-ar putea abate în curând asupra coastelor britanice ar putea să paralizeze comerțul pentru zile întregi. O astfel de reacție în lanț este un exemplu de cost pe care emisiile de carbon ar putea să îl cauzeze.
Companiile de asigurare, în particular, sunt expuse la astfel de schimbări. Zeci de milioane de firme cumpără polițe în fiecare an pentru a se proteja de riscuri. Anul trecut, polițele plătite pentru asigurări de proprietăți și de pagube au atins 2,4 trilioane de dolari, conform datelor Swiss Re, una dintre cele mai mari companii de reasigurare căreia asigurătorii, ca interfață pentru clienți, îi pasează riscurile de pierderi masive. Normalizarea evenimentelor extreme ar putea forța asigurătorii să plătească mai multe despăgubiri către deținătorii de polițe și ar reduce valoarea activelor pe care aceștia le dețin. În cel mai bun caz, asigurătorii se vor reinventa, ajutând lumea să se descurce – managementul de risc fiind, până la urmă, modul cum își câștigă ei banii. În cel mai rău caz, unii vor eșua, iar părți importante din economia globală vor deveni neasigurabile.
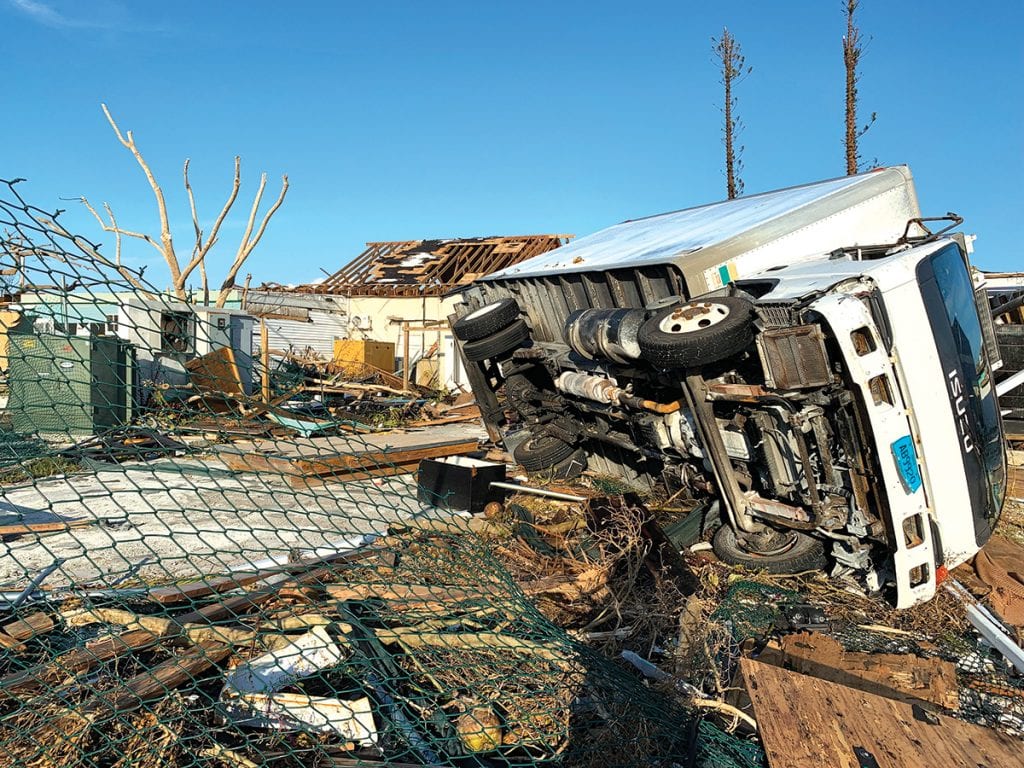
Deja, asigurătorii se confruntă cu dezastre pe o scară nemaivăzută. Luna aceasta, uraganul Dorian, unul dintre cele mai mari două astfel de furtuni văzute vreodată în Atlantic care au ajuns la țărm, a lovit Bahamas şi apoi statele americane Carolina de Nord și Carolina de Sud. În iulie, uraganul Barry a adus cea mai mare cădere de precipitații măsurată vreodată în statul american Arkansas. Bazinul Oceanului Indian a produs deja trei cicloane uriașe anul acesta. În noiembrie trecut, California s-a confruntat cu incendii de vegetație pe cea mai mare arie înregistrată vreodată.
Dezastrele foarte scumpe devin din ce în ce mai frecvente. Între 1980 și 2015, America s-a confruntat cu o medie de cinci evenimente pe an care au produs pagube de peste 1 miliard de dolari (în prețuri curente). Între 2016 și 2018, media anuală a crescut la 15. În secolul 20, conform AIR Worldwide, o firmă care lucrează cu modele climatice, o furtună de scara uraganului Harvey, cel mai scump din istoria Americii, ar fi fost privită ca un eveniment care se întâmplă o dată la 2000 de ani. Până în 2017, când a lovit Harvey, frecvența era estimată la un astfel de eveniment la 300 de ani. Până în 2100, în opinia lui Peter Sousounis de la AIR, va fi de unul la 100 de ani, iar creșterile masive de nivel maritim care erau odată clasificate ca evenimente de tip unul la o mie de ani vor fi anticipate la 30 de ani.
Catastrofele devin, de asemenea, mai greu de prezis. Deși noile modele iau în considerare schimbările climatice, majoritatea se bazează încă pe datele din decadele precedente, care sunt deja depășite. Iar asigurătorii au probleme în a se descurca cu ,,efectele compuse” – impactul reciproc al evenimentelor asociate cu încălzirea globală. A calcula când secetele vor cauza incendii de vegetație este dificil, pentru că precipitațiile reduse nu conduc doar la uscarea vegetației și la inflamabilitatea ei, dar îi și reduc creșterea. Efectele tind să nu fie liniare. La peste 100 km pe oră, o creștere de 10% a vitezei vântului de obicei cauzează pagube cu 50-60% mai mari, declară Pete Dailey de la RMS, o firmă care produce modele climatice.
La pagube se adaugă numărul în creștere de proprietăți care se construiesc în zone inundabile de câmpie și costiere. Pierderile anuale asigurate din evenimente catastrofice au crescut de 20 de ori din anii 1970, până la o medie de 65 de miliarde de dolari în această decadă. Aceasta, fără a include efectele în lanț precum problemele cauzate afacerilor. Anul trecut, cifra globală a totalizat 85 de miliarde de dolari, chiar dacă a fost un an fără vreun dezastru de proporții.
Pierderile cauzate de vreme pot veni de asemenea și din cealaltă parte a bilanțului asigurătorilor: investițiile pe care le fac pentru a putea acoperi despăgubirile și pentru a-şi plasa fondurile de rezervă. Asigurătorii (inclusiv cei de viață, de sănătate, dar și cei de proprietate și răspundere civilă) sunt pe locul al doilea între investitorii instituționali, cu active de 25 de trilioane de dolari pe care le administrează. Adeseori, ei fac pariuri masive pe firme multinaționale, infrastructură și proprietăți – care devin din ce în ce mai riscante, pe măsură ce se schimbă clima. În plus, schimbările economice structurale, precum reducerea dependenței de combustibilii fosili, ar putea să afecteze portofoliile asigurătorilor.
Confruntați cu aceste amenințări, asigurătorii caută să își pregătească afacerile pentru viitor. Parte din aceste măsuri o reprezintă elasticitatea financiară. Majoritatea polițelor sunt reînnoite anual, ceea ce înseamnă că firmele de asigurare pot crește prețurile rapid (în limitele permise de legislație). De când un șir de dezastre de proporții le-a prins nepregătite în anii 1990, firmele de asigurare și-au fortificat rezervele de capital. Conform datelor McKinsey, surplusul deținerilor de polițe (grosso modo, surplusul de active față de pasive) disponibil pentru a plăti cereri de despăgubire în sectorul de proprietate și răspundere civilă din America s-a dublat, în termeni reali, în ultimii 20 de ani. În 1992, uraganul Andrew a doborât 11 asigurători. Toți asigurătorii au supraviețuit însă sezonului-record de uragane din 2017-2018.
Autoritățile de reglementare sunt mai active în a îndemna asigurătorii să aibă capital suficient – în mod normal, scopul e să poată suporta pagube cauzate în cel mai rău an imaginabil dintr-o perioadă de 200 de ani. Dar a estima o cifră este dificil, pentru că nimeni nu are date acoperind mii de ani. Iar scenariul pentru cel mai rău an posibil se înrăutățește în fiecare an. Riscurile vor continua să crească mult timp de acum înainte, spune Paul Fisher, un fost supervizor la Banca Angliei. Un an catastrofal ar putea de asemenea să afecteze piețele, lovind în investițiile asigurătorilor tocmai când au nevoie cel mai mult de acei bani. Unii asigurători ar putea să fie astfel forțați să vândă active pentru a putea acorda despăgubiri gigantice, ceea ce ar putea reduce și mai mult prețurile activelor.

Cel mai probabil, plățile de despăgubiri vor continua să crească fără a scufunda asigurătorii. Dar acest lucru creează o altă problemă. Pentru a absorbi pierderi mai mari, asigurătorii trebuie să crească costul polițelor. Conform brokerului Marsh, prețurile globale de asigurări comerciale au crescut cu 6% în al doilea trimestru din acest an, comparând cu trimestrul precedent. Aceasta a fost cea mai mare creștere de când se colectează astfel de date. În America, polițele de proprietate s-au scumpit cu 10%; în regiunea Pacificului, cu aproape 18%. Creșterea se datorează cererii firmelor de reasigurare. Ratele medii de reasigurare sunt prevăzute a crește cu 5% anul viitor, conform agenției de rating S&P Global – iar în California, după uriașele incendii de vegetație, cu 30-70%.
Câteva trimestre liniștite ar putea să domolească aceste creșteri. Dar nu există dubii despre tendință. Și nu se poate continua la nesfârșit fără ca unii clienți să nu se gândească dacă să-și mai cumpere asigurare. Asigurătorii ar putea să mențină prețurile mai mici prin adăugarea de clauze de excludere sau prin limitarea despăgubirilor. Or, autoritățile de reglementare ar putea să stabilească prețuri maximale – care însă ar putea duce la ieșirea unor asigurători din domeniu. Părți importante din economie ar deveni foarte probabil neasigurabile, lăsând un număr în creștere de oameni, firme și state expuse la pierderi catastrofale.
Diferența globală dintre pierderile totale și pierderile asigurate este deja mare și în continuă creștere. Divizia de cercetare a firmei Swiss Re estimează că aceasta s-a dublat în termeni reali între 2000 și 2018, ajungând la 1,2 trilioane de dolari. Jumătate din pierderile de anul trecut cauzate de dezastre naturale au fost neasigurate. Nouă din zece proprietari americani de locuințe nu au asigurare de inundații, deși jumătate din populație locuiește lângă apă, spune Erwann Michel-Kerjan de la firma McKinsey.
Asigurătorii încearcă diverse metode de a opri creșterea acestei „găuri de protecție”. Ei își digitalizează operațiunile și automatizează procesarea despăgubirilor pentru a reduce costurile. Asigurătorii folosesc noile tehnologii, de exemplu pentru detectarea fraudelor, prin utilizarea senzorilor și trimiterea de drone în zone afectate de dezastre, spune Seth Rachlin de la firma de consultanță Capgemini. Inovațiile precum polițele parametrice ajută la reducerea costurilor și prevenirea fraudelor. În loc de a compensa pierderile calculate, asigurătorii plătesc o sumă brută când un parametru observabil, precum căderile de precipitații, trec de un anumit nivel.
Când riscurile devin neasigurabile, statele și firmele pot să lucreze împreună. În Marea Britanie, unde 1/6 din case sunt la risc de inundație, guvernul și asigurătorii au dezvoltat Flood Re, o reasigurare care permite firmelor de asigurare să ofere prețuri accesibile pentru asigurarea a 350.000 de locuințe din zone inundabile.
Mulți asigurători deja oferă prețuri reduse atunci când se iau măsuri preventive, precum construcția de ziduri de inundație. Asigurătorii ar trebui să ia în calcul împrumutarea clienților care doresc să efectueze lucrări de protecție mai substanțiale, cum ar fi consolidarea digurilor, spune David Bresch de la Institutul Federal Elvețian de Tehnologie. Natura de termen scurt a majorității contractelor de asigurare complică însă lucrurile: un asigurător care investește într-un proiect într-un an poate pierde acel client către un alt asigurător, care îi poate oferi prețuri mai mici în anul următor. Dar polițele pe termen lung ar putea funcționa pentru proiecte de infrastructură publică.
Țările în curs de dezvoltare sunt sub-asigurate, în parte pentru că riscurile cu care se confruntă nu sunt bine înțelese. Ar fi de ajutor mai multă cercetare, precum și oferirea de modele accesibile în mod public, pentru a permite oficialilor și finanțatorilor să evalueze măsurile de diminuare a riscurilor. Înainte de toate, asigurătorii trebuie să publice riscurile generate de schimbarea climatică și nevoia de asigurare a lor. Adeseori, oamenii nu cumpără asigurare pentru că nu cred că se va întâmpla ce e mai rău, spune Alison Martin de la Zürich Insurance. Prezentarea evenimentelor ca unul la 2000 de ani nu este utilă în acest sens, ,,pentru că mulți oameni cred apoi că suntem în siguranță pentru încă 1999 de ani”. ■
Acest articol a apărut în secțiunea de Finanțe și economie a The Economist sub titlul „Fără acoperire“.